Startet fra scratch for å komme tettere på kundene
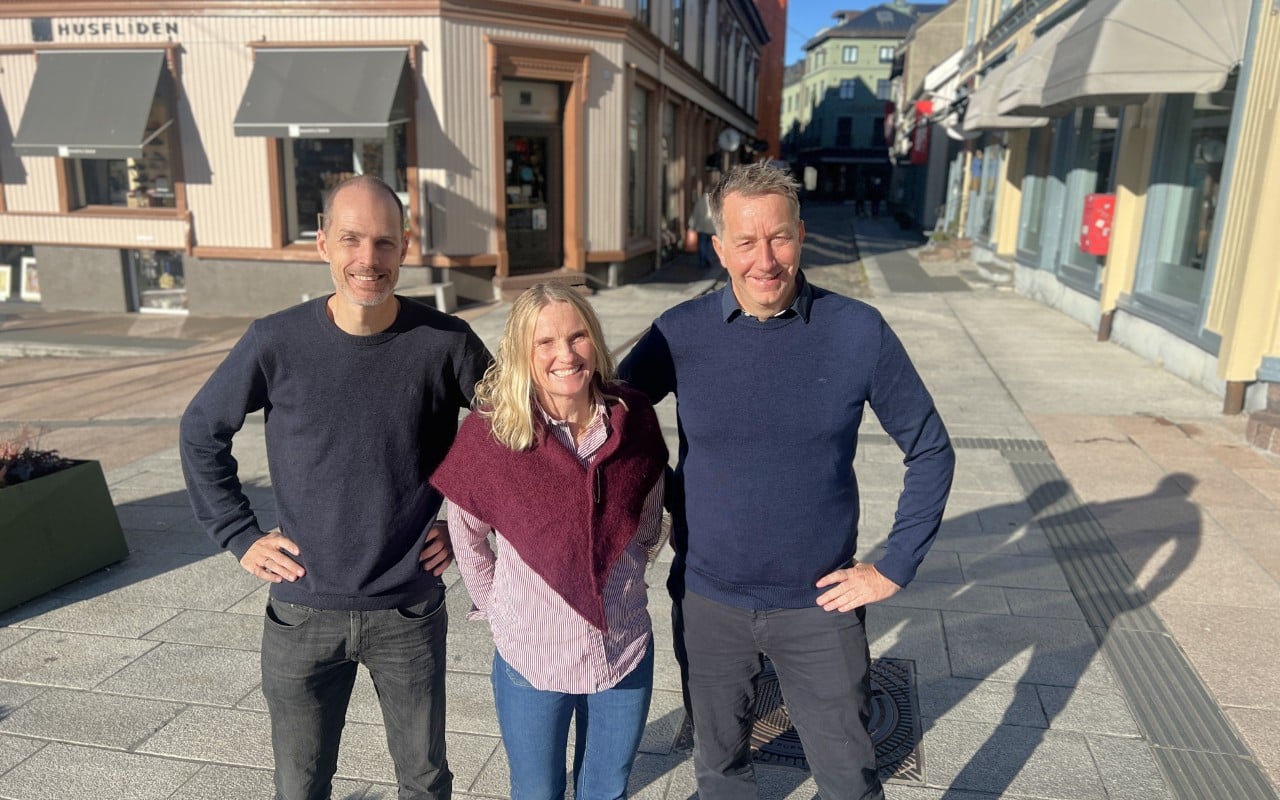
Etter mange år med oppkjøp og større enheter i regnskapsbransjen velger noen å bygge stein for stein igjen. Morten Auen har startet Regnet AS i Tønsberg sammen med tidligere kolleger. Målet er korte beslutningsveier – og kunder de kan se i øynene.
05.11.26
Skrevet av
Bjørn Haakon Nilsen
Denne artikkelen er forbeholdt våre medlemmer.
Bli medlem for å få tilgang til våre fagartikler og kurs.
Bli medlem
Allerede medlem?
Logg inn
Bokføringsforskriften § 8-13-4 (i kraft 01.01.15) bestemmer at banker og finansieringsfore- tak skal oppbevare kunde- og leverandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
verandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
Bokføringsforskriften § 8-13-4 (i kraft 01.01.15) bestemmer at banker og finansieringsfore- tak skal oppbevare kunde- og leverandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
verandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
Bokføringsforskriften § 8-13-4 (i kraft 01.01.15) bestemmer at banker og finansieringsfore- tak skal oppbevare kunde- og leverandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
verandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.

