Særlig uavhengig stilling i regnskapsbyrå: Hva må arbeidsgiver være oppmerksom på nå?
Ny høyesterettsdom tydeliggjør kravene til særlig uavhengige stillinger. For et regnskapsbyrå er det særlig viktig å skille mellom faglig selvstendighet og reell kontroll over egen arbeidstid og arbeidsmengde.
Ser på kursene med nye øyne!
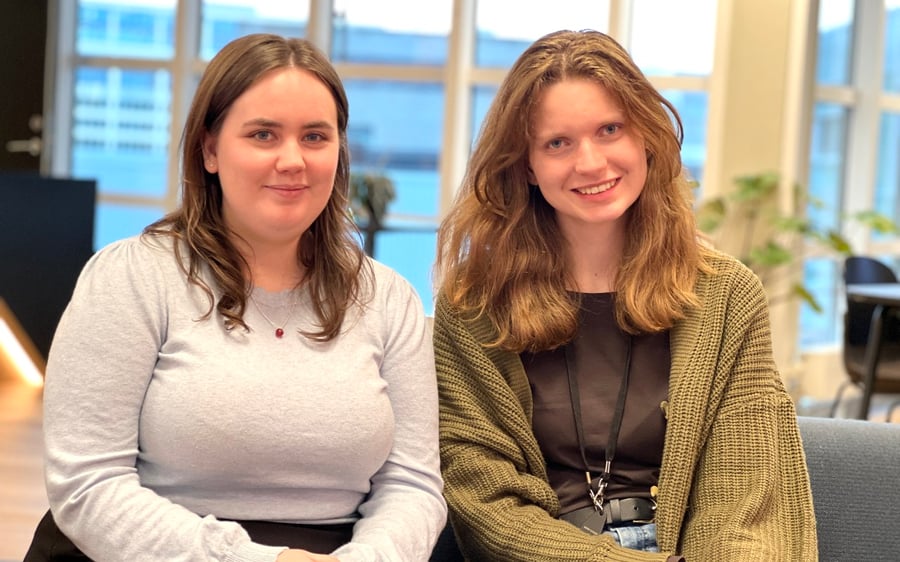
Hvordan formidler vi fagkunnskap slik at kursdeltakerne får mest mulig ut av den? Det har masterstudentene Åsne Mjanger Sivertsen og Emilie Blomvik utforsket gjennom fem ukers praksis i Regnskap Norge.
Private equity i revisjons- og regnskapsbransjen
Private equity investerer i både revisjons- og regnskapsbransjen basert på de samme mekanismene for skalering, stabile inntekter og konsolidering, men effektene av investeringsmodellene er ulike.

Del 2: Fra enkeltpersonforetak til aksjeselskap – når bør influenseren ta steget?
I forrige artikkel så vi på når influenservirksomhet gikk fra hobby til næring. Når aktiviteten først er blitt næringsvirksomhet, oppstår neste spørsmål: Bør virksomheten drives som enkeltpersonforetak eller aksjeselskap?
Annonsører