Lang erfaring gjør ikke Marry ferdig utlært
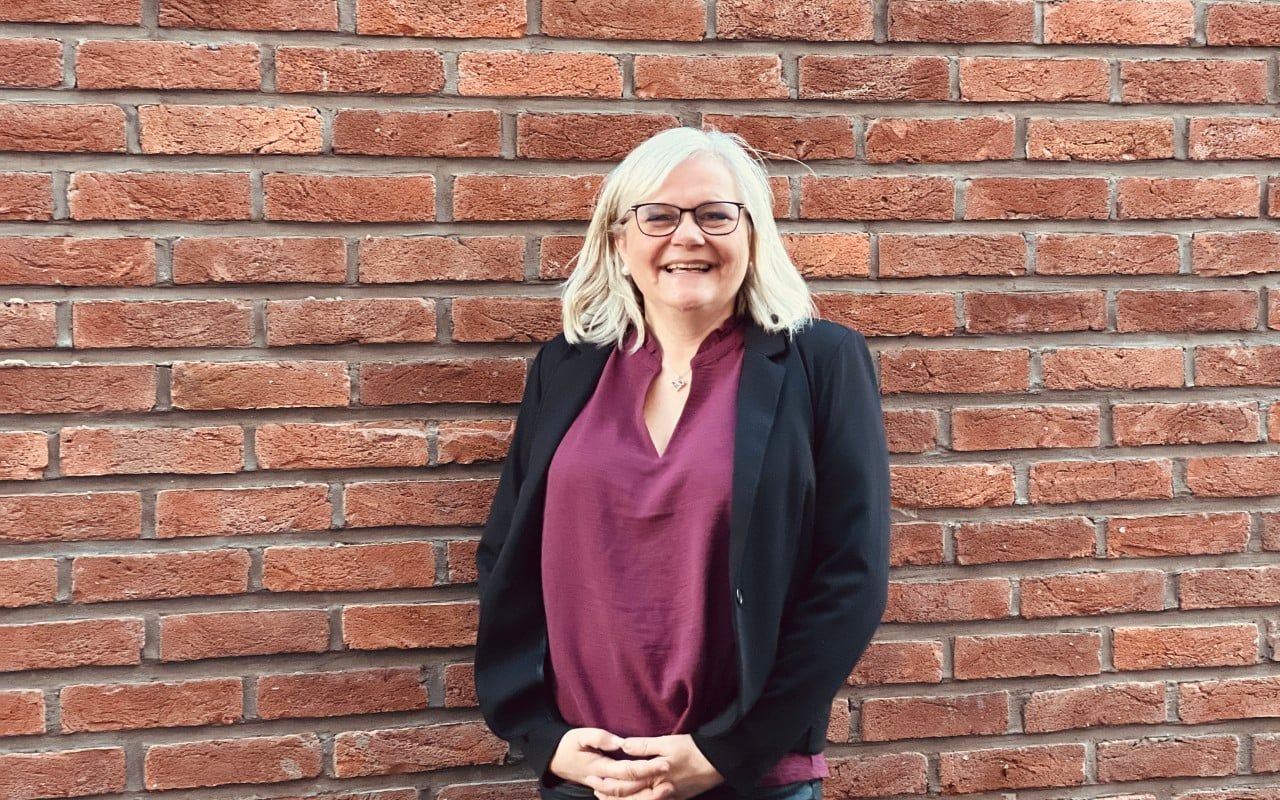
Marry Karine Dølen har jobbet med regnskap siden ungdomsårene og med kvalitetsrutiner siden 2012. Likevel setter hun seg på skolebenken igjen. Gjennom Regnskap Norges sertifiseringsprogram «Kvalitetsansvarlig» vil hun bygge videre på erfaringen – og få enda større trygghet i kvalitetsarbeidet.
05.11.26
Skrevet av
Bjørn Haakon Nilsen
Denne artikkelen er forbeholdt våre medlemmer.
Bli medlem for å få tilgang til våre fagartikler og kurs.
Bli medlem
Allerede medlem?
Logg inn
Bokføringsforskriften § 8-13-4 (i kraft 01.01.15) bestemmer at banker og finansieringsfore- tak skal oppbevare kunde- og leverandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
verandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
Bokføringsforskriften § 8-13-4 (i kraft 01.01.15) bestemmer at banker og finansieringsfore- tak skal oppbevare kunde- og leverandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
verandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
Bokføringsforskriften § 8-13-4 (i kraft 01.01.15) bestemmer at banker og finansieringsfore- tak skal oppbevare kunde- og leverandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.
verandørspesifikasjoner, samt dokumentasjon av bokførte opplysninger som inngår i slike spesifikasjoner, i ti år etter regnskapsårets slutt. Det er i den forbindelse stilt spørsmål ved om kravet til ti års oppbevaring for kunde- og leverandørspesifikasjoner for banker og finansieringsforetak gjelder generelt, eller om oppbevaringskravet kun er knyttet til bankrelaterte.

